子どもが産まれてから、お金って勝手に溶けますよね。
おむつ、粉ミルク、離乳食、気づけば小さくなってる服、保育園の月謝、そして在宅時間が長いせいで跳ね上がる電気代。うちは3歳の娘と6歳の息子がいるんですが、家計簿アプリを開くたびに「え、今月もう無理では?」って声が出ます。
でも私、節約が死ぬほど苦手なんです。安いスーパーをハシゴするとか、1円単位で底値を記録するとか、そんな気力はとっくに子どもに吸い取られました。
そこで我が家が行き着いたのが「カードを変えて、あとは何もしない」という究極のズボラ節約です。夫(データ重視の論理派SE)が半年かけてスプレッドシートで検証した結果、年間で10万円近く改善しました。何もしてないのに。
この記事では、子育て世帯に本当に効くクレジットカード5枚を、ママ友に話すテンションで正直にお伝えします。「結局どれがいいの?」で終わらないように、タイプ別の組み合わせまで全部書きました。
結論:子育て世帯のクレカは「1枚で完璧」を捨てると勝てる
先に結論からいきます。1枚のカードで、おむつ代も光熱費も外食も子どもの保険も全部最適化するのは、構造的に無理です。夫に言わせると「仕様上できない」そうです。
というのも、カードにはそれぞれ得意分野と、はっきりした死角があるからです。楽天カードは楽天市場で3%以上の高還元なのに、電気・ガス・水道の支払いは0.2%まで落ちます。三井住友カード(NL)はコンビニやマクドナルドで最大7%なのに、普通のスーパーだと0.5%です。この凸凹を1枚で埋めようとするから「結局どれも微妙」という結論になるんですよね。
だから正解は、メイン1枚+サブ1枚の2枚持ち。メインで固定費と生活費を全部受け止めて、サブで特定の店の高還元や子どもの保険を拾う。これだけで、何も我慢せずに還元額が倍くらい変わります。
財布がかさばる?大丈夫です、2枚ともスマホに入れればゼロ枚です。私は物理カードの場所、正直もう覚えていません。
子育て世帯向けクレジットカードおすすめ5選 比較一覧表
まずは全体像から。スペックを眺めるのが面倒な人は、表の下の一行だけ読んでもらえれば大丈夫です。
| カード名 | 年会費(税込) | 家族カード | 還元率 | 子育て世帯にとっての一番の強み |
|---|---|---|---|---|
| 楽天カード | 永年無料 | 永年無料・2枚まで | 1.0%〜3.0%以上 | 楽天市場でおむつ・粉ミルクが常時3%以上 |
| 三井住友カード(NL) | 永年無料 | 永年無料・枚数制限なし | 0.5%〜7.0% | 子どもの賠償事故に備える無料保険を選べる |
| 三井住友カード ゴールド(NL) | 5,500円(年100万円利用で翌年以降永年無料) | 永年無料・枚数制限なし | 0.5%〜7.0% | 家族カード合算で100万円達成+毎年1万pt |
| dカード GOLD | 11,000円 | 1枚目無料 | 1.0%(ドコモ料金10%) | ケータイ補償12万円+24時間の救急医療相談 |
| エポスカード/エポスゴールド | 一般:永年無料/ゴールド:5,000円(条件達成で永年無料) | ファミリーゴールドで個別発行 | 0.5%〜1.5% | 夫婦で明細を分けられる+子どもの海外旅行保険 |
| リクルートカード | 永年無料 | 永年無料 | 1.2%〜4.2% | 公共料金も税金も、どこでも常時1.2% |
ざっくりまとめると、迷ったら「楽天カード+リクルートカード」の無料2枚でまず間違いないです。ここから下は、我が家の生活でどう効いたかを1枚ずつ書いていきます。
楽天カード|おむつと粉ミルクの定期便が最強、でも公共料金に落とし穴
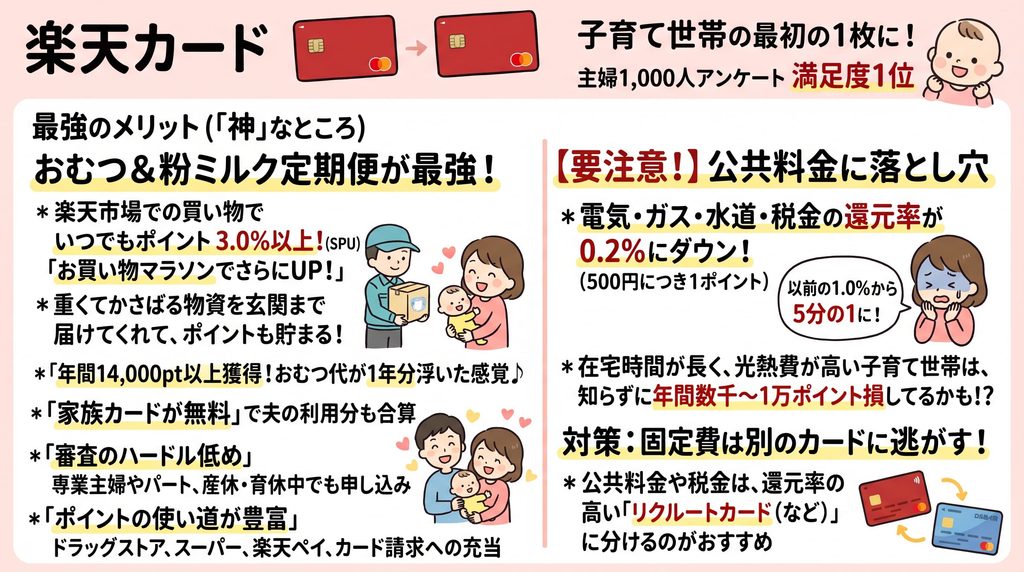
子育て世帯の最初の1枚としては、やっぱりこれかなと思います。主婦1,000人のアンケートでも満足度1位を取っているカードです。
何がいいかって、楽天市場での買い物がSPUで常時3.0%以上になること。おむつと粉ミルクって、重くてかさばるくせに絶対に切らせない物資じゃないですか。あれを玄関まで運んでもらって、さらにポイントまでもらえるのは体力的にも金銭的にも助かります。お買い物マラソンに合わせて買うと、ポイントがさらに育ちます。
我が家の場合、月8万円くらいをこのカードに通して(うち楽天市場で2万円)、だいたい月1,200ポイント前後。年間にすると14,000ポイントを超えるので、感覚としてはおむつ代が1年分浮いた感じです。
貯まったポイントは街のドラッグストアやスーパーで楽天ペイとして使えるし、カードの請求額にそのまま充当もできます。「使い道がなくて失効」が起きにくいのも、管理能力が限界のママには地味にありがたいポイントです。
我が家が5年使って分かった「神」なところ
家族カードが2枚まで無料で、夫の利用分もポイントが私のアカウントに合算されます。うちは夫の昼食代や散髪代まで全部ここに集約しているので、何もしなくても勝手にポイントが増えていきます。
あと審査のハードルが低めで、専業主婦やパート勤務でも申し込める点。産休・育休中に「自分名義のカードがない」という状態、けっこう不安なんですよね。
注意:電気・ガス・水道は0.2%まで落ちています
ここが他の記事ではあまり大きく書かれていない話なんですが、2022年6月の規約改定で、電気・ガス・水道などの公共料金、税金、国民年金保険料の還元率が1.0%から0.2%(500円につき1ポイント)に下がっています。5分の1です。
子どもがいる家庭って、在宅時間が長いぶん光熱費が普通に月2〜3万円いきますよね。それを全部このカードで払い続けると、年間で数千〜1万ポイント分を静かに取りこぼします。知らずに損してるパターン、たぶんめちゃくちゃ多いです。
対策はシンプルで、固定費だけ別のカードに逃がすこと。後述するリクルートカードが、この役目にぴったりハマります。
三井住友カード(NL)|子どもの「やらかし」に無料の保険がついてくる
次は、個人的に「もっと早く知りたかった」カードです。
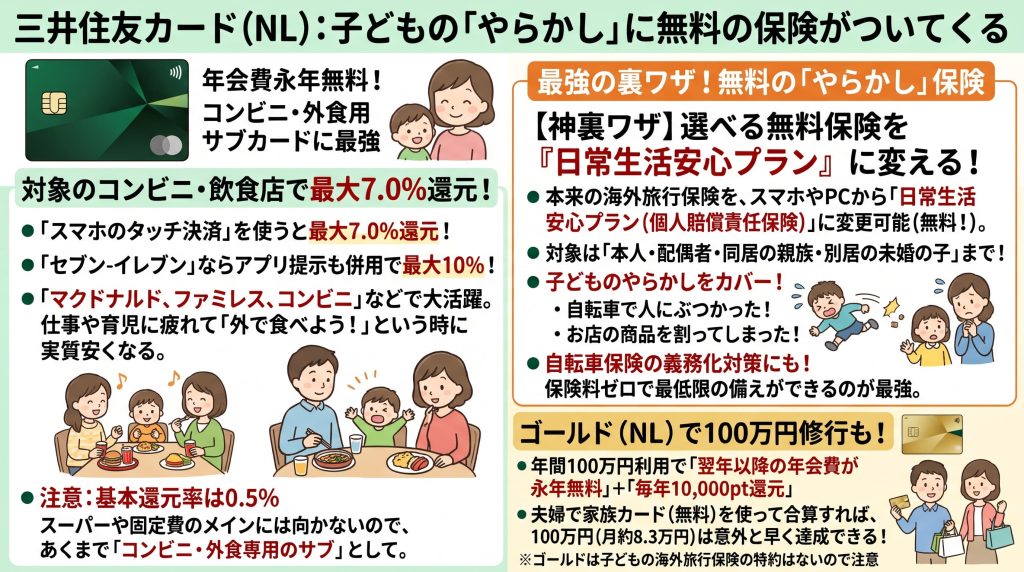
分かりやすい強みは、対象のコンビニや飲食店でスマホのタッチ決済を使うと最大7.0%還元になること。セブン-イレブンならアプリ提示の併用で最大10%です。マクドナルドやファミレスも対象なので、「今日はもう無理、外で食べよう」という日が実質的に安くなります。子連れ外食って、親はほぼ味を覚えていないのに出費だけ残りますからね。
基本還元率は0.5%なので、スーパーや固定費のメインには向きません。あくまで「コンビニ・外食専用のサブ」として持つと強いタイプです。年会費が永年無料なので、使わない月があっても痛くありません。
選べる無料保険を「日常生活安心プラン」に変える裏ワザ
このカードの本当の価値は、ポイントより保険だと私は思っています。
入会後に付帯保険を「日常生活安心プラン(個人賠償責任保険)」に変更できるんです。しかも対象が本人だけじゃなく、配偶者・同居の親族・別居の未婚の子まで。
つまり、子どもが自転車で歩行者にぶつかってケガをさせた、お店の商品を割ってしまった、というあの血の気が引く瞬間を、カードの付帯保険でカバーできます。自転車保険の加入を義務化している自治体も増えているので、「保険料ゼロで最低限の備えができる」と考えると、年会費無料で持たない理由がないんですよね。
海外旅行に行かない家庭にとって、海外旅行傷害保険って完全な死蔵特典じゃないですか。それを日常のリスク補償に替えられるのが、このカードの地味にすごいところです。
家族カード合算で100万円修行がラクに終わる
もうひとつ、ゴールド(NL)の話も。年会費5,500円ですが、年間100万円利用すると翌年以降は永年無料になり、さらに毎年10,000ポイントがもらえます。
100万円というと月83,000円。1人だと厳しいですが、家族カードの利用分も合算されるので、夫婦で食費・日用品・固定費をここに寄せれば8か月くらいで達成できます。家族カードは枚数制限なしで無料。うちの夫が「これは期待値がプラスだ」と即決した案件です。
ただし注意点があって、ゴールド(NL)には海外旅行傷害保険の家族特約がつきません。18歳未満のお子さんの海外医療費を無料でカバーしたいなら、次に出てくるカードを見てください。
dカード GOLD|夜中の「熱が下がらない」に電話で相談できる安心
年会費11,000円。ここだけ見ると「無理」って思いますよね。私も最初そう思いました。
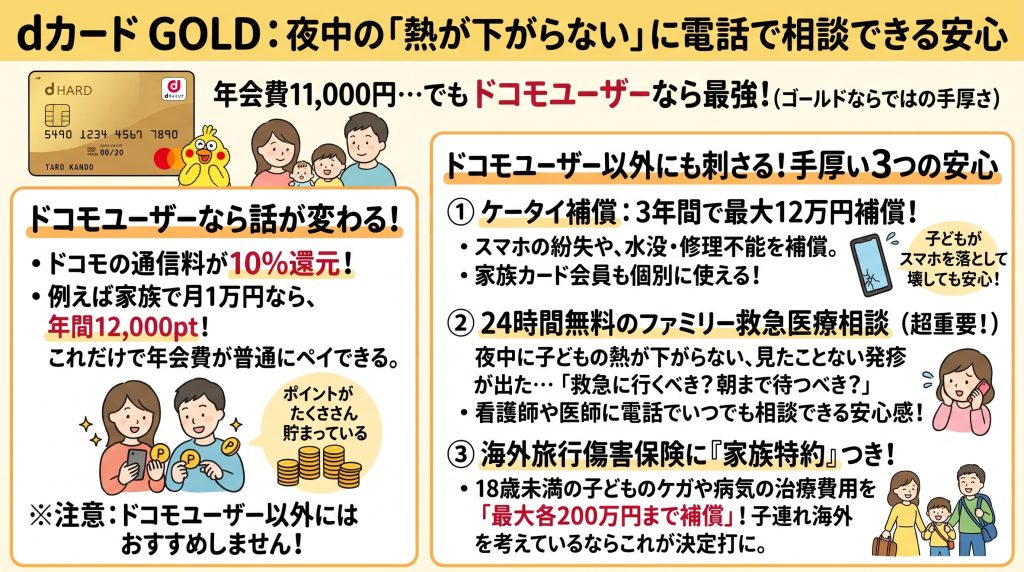
でもドコモユーザーなら話が変わります。毎月のドコモ通信料が10%還元。家族4人で月1万円なら、年間12,000円分が返ってくる計算なので、年会費は普通にペイします。ドコモじゃない家庭にはまったくおすすめしません、ここは正直に。
そしてドコモユーザー以外にも刺さるかもしれないのが、付帯サービスの手厚さです。
ひとつは、ケータイ補償。購入から3年間、最大12万円までスマホの紛失や修理不能を補償してくれて、家族カード会員も個別に使えます。子どもって、親のスマホを最高の角度で落としますよね。あれ、1回やられるだけで年会費分くらい吹き飛びます。
もうひとつが、24時間無料のファミリー救急医療相談。夜中に子どもの熱が下がらない、見たことない発疹が出た、救急に行くべきか朝まで待つべきか。あの判断、何回やっても慣れません。電話で相談できる先があるだけで、親の消耗が本当に違います。
さらに海外旅行傷害保険に家族特約がついていて、18歳未満の子どもの傷害・疾病治療費用が各200万円まで補償されます。子連れ海外を考えている家庭には、ここが決定打になります。
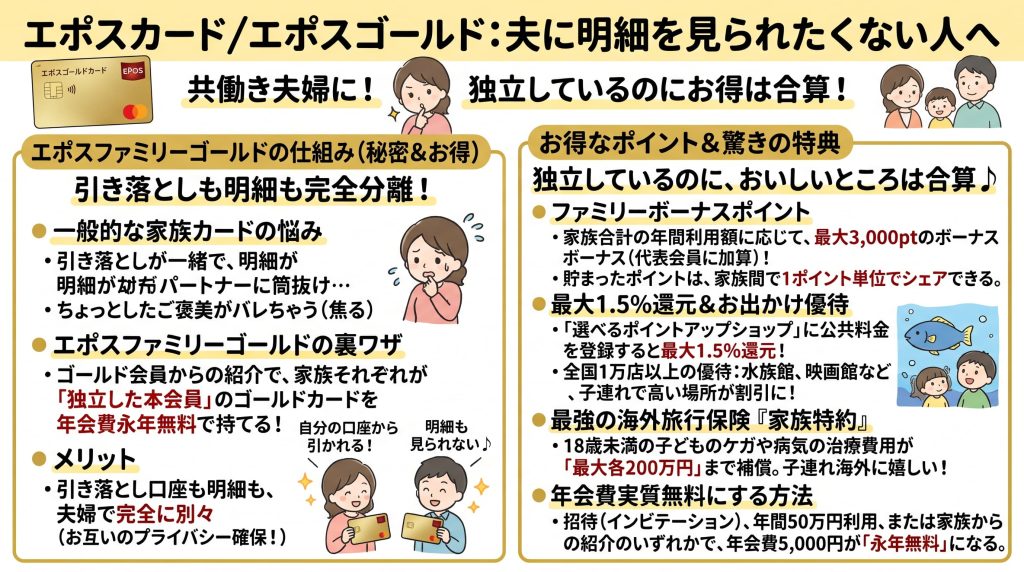
エポスカード/エポスゴールド|夫に明細を見られたくない人へ
これは共働き夫婦にこそ知ってほしいカードです。
一般的な家族カードって、利用代金が本会員の口座からまとめて引き落とされて、明細も本会員に全部見えます。家計管理としては透明でいいんですが、「ちょっとしたご褒美まで全部筒抜けなのは落ち着かない」という人、けっこういますよね。私です。
エポスには一般カードに家族カードがない代わりに、エポスファミリーゴールドという仕組みがあります。ゴールド会員からの紹介で、家族それぞれが独立した本会員のゴールドカードを年会費永年無料で持てるんです。
つまり、引き落とし口座も明細も夫婦で完全に分離できる。それでいて、家族合計の年間利用額に応じたファミリーボーナスポイント(年間100万円以上で1,000pt〜最大3,000pt)が代表会員に加算されて、貯まったポイントは1ポイント単位で家族間シェアもできます。独立しているのに、おいしいところは合算される。よくできています。
さらにエポスゴールドは、選べるポイントアップショップに公共料金を登録すれば最大1.5%還元。全国1万店以上の優待もあって、水族館や映画館みたいな「子連れで行くと地味に高い場所」で効いてきます。
そして一番大きいのが、年会費実質無料でありながら子どもの海外旅行保険の家族特約(傷害・疾病治療費用 各200万円)が付帯すること。年会費5,000円は、招待・年間50万円利用・家族紹介のいずれかで永年無料になります。
リクルートカード|どこで使っても1.2%、固定費の受け皿に最適
最後は、地味だけど我が家で一番働いているカードです。
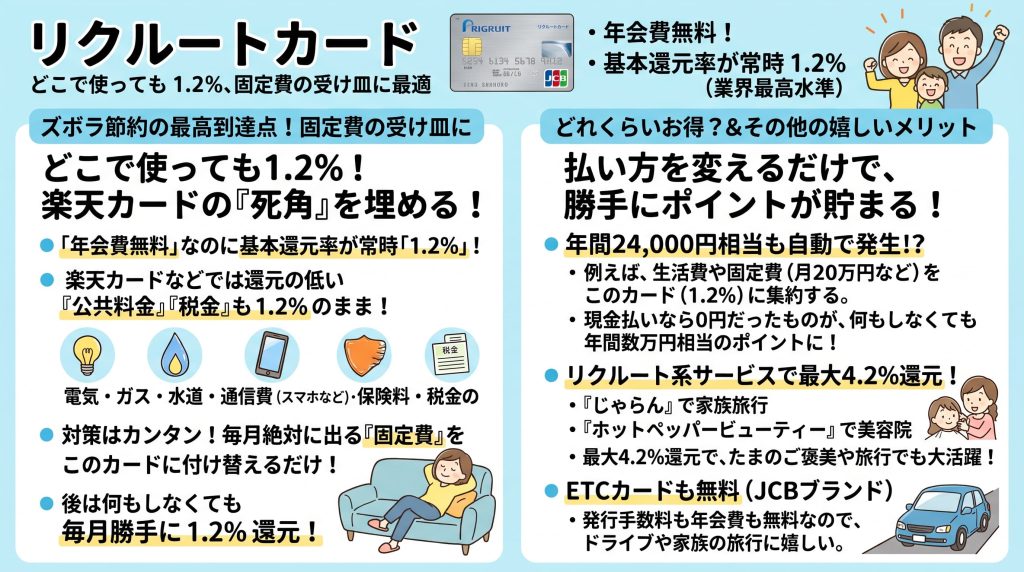
年会費無料なのに、基本還元率が常時1.2%。これ、業界最高水準です。しかも楽天カードと違って、公共料金も税金も1.2%のまま。つまり「楽天カードの死角」を、そのまま埋めてくれる存在なんですよね。
考え方はシンプルで、電気・ガス・水道・通信費・保険料みたいな毎月絶対に出ていくお金を、全部このカードに付け替えるだけ。それ以降は何もしません。何もしないのに、毎月勝手に1.2%戻ってきます。ズボラ節約の最高到達点だと思っています。
月20万円の生活費と固定費を還元率1.0%以上のカードに集約すると、現金払いでは1円も生まれなかった年間24,000円相当のポイントが自動的に発生します。この「払い方を変えるだけ」という感覚、一度味わうと現金払いに戻れません。
じゃらんやホットペッパービューティーなどリクルート系サービスでは最大4.2%還元になるので、たまの家族旅行や、年に数回しか行けない美容院でもしっかり効きます。ETCカードはJCBブランドなら発行手数料も年会費も無料です。
発達グレーだった娘を育てて気づいた、カードの「保険」の重要性
ここからは、ちょっと個人的な話をさせてください。
うちの3歳の娘、2歳のころは発語がほとんどなくて、しばらく発達グレーと言われていました。今では「ママ聞いて」が口癖の超おしゃべり怪獣に成長したので、あの時期の心配は何だったんだという感じなんですが、当時は本当に手探りでした。
そして気づいたんです。この時期って、普通の育児とは出費の種類が違うな、と。
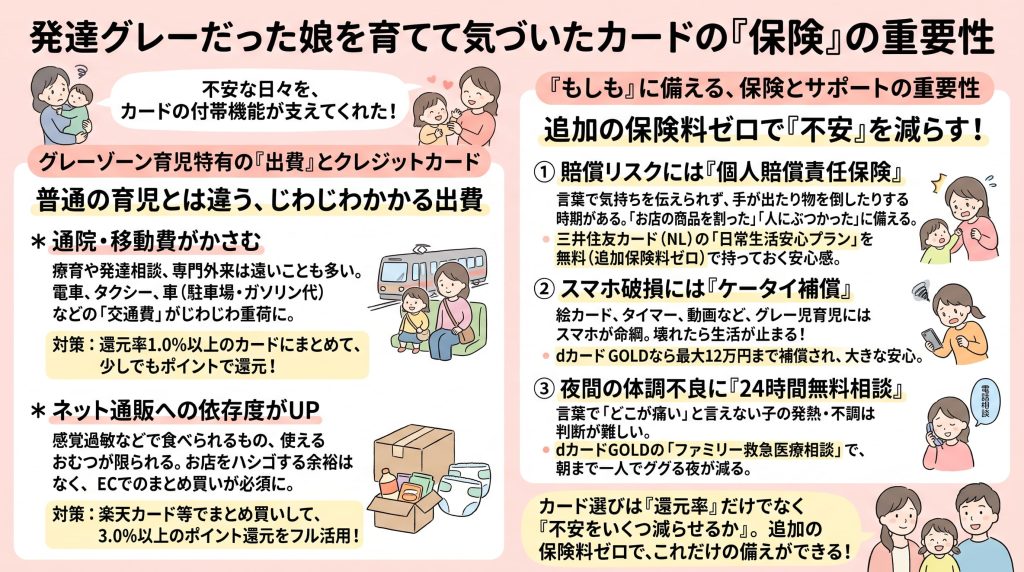
まず、移動費がやたらかかります。療育や発達相談、専門外来って、近所にあるとは限らないんですよね。電車を乗り継ぐのが難しい日はタクシー、車なら駐車場代とガソリン代。この「通院のための交通費」が、毎月じわじわ効いてきます。還元率1.0%以上のカードにまとめておくだけで、ここが少し報われます。
次に、ネット通販への依存度が跳ね上がります。感覚過敏で食べられるものや使えるおむつが限られていたので、同じ商品を切らさないことが最優先。お店をハシゴして探す余裕なんてないので、必然的にECでまとめ買いになります。楽天市場の3%還元が効いてくるのは、まさにこういう家庭です。
そして、賠償リスク。言葉で気持ちを出せない時期って、どうしても手が出たり、物を倒したりします。うちは幸い大事には至りませんでしたが、お店で商品を割ってしまった話、療育で一緒だったママ友からは何度も聞きました。三井住友カード(NL)の個人賠償責任保険を無料で持っておくのは、親の精神衛生のためでもあります。
スマホも命綱です。絵カードアプリ、タイマー、どうしても無理な日の動画。あれが壊れたら生活が止まります。dカード GOLDのケータイ補償が12万円まで効くのは、だから結構な安心材料なんですよね。
あと、夜間の体調不良。言葉で「どこが痛い」と伝えられない子の発熱って、判断が本当に難しいです。24時間つながる相談先があるだけで、朝まで一人でググり続ける夜が減ります。
カードって還元率で選ぶものだと思っていたんですが、うちは最終的に「不安をいくつ減らせるか」で選びました。しかも、そのほとんどが追加の保険料ゼロでついてくる。これ、もっと早く知りたかったです。
【タイプ別】子育て世帯の最強2枚持ちポートフォリオ
ここまで読んで「で、結局うちはどれ?」となっていると思うので、タイプ別にまとめました。自分に近い行を探してください。
| 我が家のタイプ | メインカード | サブカード | この組み合わせで何が起きるか |
|---|---|---|---|
| 楽天経済圏でおむつも固定費も取りこぼしたくない | 楽天カード | リクルートカード | 育児用品は楽天市場で3%以上、公共料金はリクルートで1.2%。楽天の0.2%問題を完全に回避できます |
| 通販もコンビニ・外食も多い、子どもの賠償も備えたい | 楽天カード | 三井住友カード(NL) | 楽天市場で3%以上、コンビニ・マクドでは7%。さらに子どもの自転車事故に無料の保険が付きます |
| とにかく考えたくない共働き | リクルートカード | 三井住友カード(NL) | スーパーも病院代も光熱費も無条件1.2%。外食とコンビニだけ7%。年会費0円で家計全体の還元率が底上げされます |
| 夫婦で明細は分けたい、子連れ海外にも行く | エポスゴールド/ファミリーゴールド | 楽天カード またはリクルートカード | 明細プライバシーを守りつつ、家族ボーナスも加算。子どもの海外医療費200万円まで年会費実質無料で確保 |
| ドコモユーザーで乳幼児がいる | dカード GOLD | 楽天カード または三井住友カード(NL) | 通信費10%還元、ケータイ補償12万円、24時間の医療相談、子どもの海外旅行保険まで全方位カバー |
迷ったら一番上か三番目でいいと思います。どちらも年会費が完全に0円なので、合わなかったらやめればいいだけです。失うものがありません。
専業主婦・育休中でも作れる?年収欄の正しい書き方
「私、今は収入がないから作れないよね」というママ友からの質問、本当に多いです。結論から言うと、作れます。
クレジットカードの審査で見られるのは本人の年収だけではありません。配偶者に安定した継続収入があれば、世帯年収を基準に審査されるので、専業主婦(主夫)でも本人名義で発行できます。リクルートカードは申込資格に「本人または配偶者に安定した収入のある方」とはっきり書いていますし、楽天カード、三井住友カード(NL)、エポスカード(一般)も満18歳以上であれば幅広く受け付けています。
申込フォームで大事なのは、年収欄の書き方です。本人年収の欄には実態どおりの金額(パート収入があればその額、なければ0)を入れて、世帯年収の欄に配偶者を含めた合計額を入れる。ここで自分の年収欄に夫の年収を書いてしまう人がいるんですが、これは申告内容の不一致になるので避けてください。正直に書くほうが通ります。
育休中の会社員なら、前年の源泉徴収票ベースの年収や見込み額で申告するのが基本です。
ただしゴールドカードは別で、三井住友カード ゴールド(NL)とdカード GOLDは本会員に安定継続収入が求められます。本人収入がない場合は、収入のある配偶者が本会員として発行して、審査不要・年会費無料の家族カードを受け取るルートが現実的です。エポスなら、ゴールド会員の配偶者から紹介してもらってファミリーゴールドを発行する手もあります。
よくある質問
まとめ:まずは無料の2枚から始めれば損はしません
長くなってしまったので、最後に要点だけ。
子育て世帯は、1枚のカードで全部を最適化するのは構造上むずかしいです。メイン1枚+サブ1枚の2枚持ちにするだけで、我慢ゼロのまま戻ってくる金額が変わります。
迷っているなら、年会費が永年無料の楽天カードとリクルートカードから。楽天市場で育児用品を3%以上で買いながら、公共料金はリクルートで1.2%。これで「知らないうちに損している」状態からは抜け出せます。
子どもの賠償リスクやスマホ破損、夜間の体調不良みたいな「お金じゃない不安」まで減らしたいなら、三井住友カード(NL)やdカード GOLD、エポスゴールドの付帯サービスを見てみてください。追加の保険料を払わずに備えられるという発想は、少なくとも私は目からウロコでした。
節約も家計管理も苦手でいいと思うんです。払い方を1回変えるだけで、あとは勝手に戻ってくる仕組みを作る。それだけで、私たちは十分がんばっています。
なお、年会費や還元率、保険の条件は改定されることがあるので、申し込む前に公式サイトで最新の条件だけ確認してくださいね。私も楽天の公共料金改定に気づくのが1年遅れました。